


Floa – Prêt, Crédit & Budget
4,75.99K Avis
Caractéristiques de l’application
- Version
- 9.10.0
- Mis à jour le
- Licence
- Free
- Téléchargements
- 1 000 000+
- Développeur
- FLOA
- Catégories
- Finance
- Plateforme
- Android, iOS
Captures d’écran
 Analyse par AppCompare
Gérer un achat important ou répartir une dépense sur plusieurs échéances peut vite devenir compliqué, surtout quand on doit jongler entre plusieurs prélèvements et son budget du mois. J’ai testé Floa – Prêt, Crédit & Budget dans cette optique : non pas comme une solution miracle, mais comme un outil mobile destiné à centraliser certaines opérations de financement et à garder un œil sur les échéances. L’application est proposée gratuitement dans la catégorie finance, avec FLOA comme développeur.
Son intérêt apparaît surtout quand on veut consulter rapidement une demande, suivre un paiement fractionné ou retrouver une vue plus claire de ses remboursements depuis son téléphone. En revanche, il faut l’utiliser avec une vraie discipline budgétaire : la facilité d’accès ne transforme pas un crédit en dépense anodine. Mon avis est donc favorable pour un besoin précis, mais plus réservé si l’objectif est de remplacer une application bancaire complète ou un outil de gestion financière détaillé.
Une application pensée pour suivre ses opérations depuis le mobile
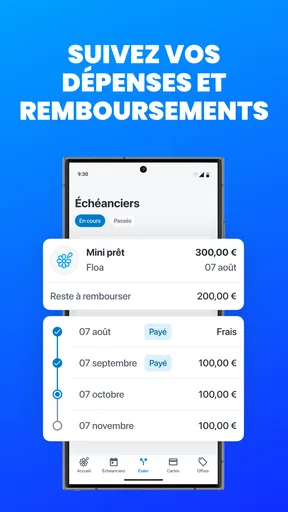
La première chose que j’ai appréciée est la concentration des informations liées aux solutions FLOA dans un même espace. Au lieu de rechercher des messages ou de consulter plusieurs pages, je peux ouvrir l’application pour retrouver le suivi d’une opération et regarder les prochaines échéances. Cette approche convient bien aux personnes qui utilisent leur téléphone comme principal tableau de bord financier.
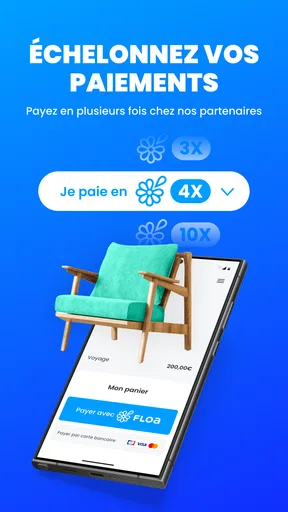
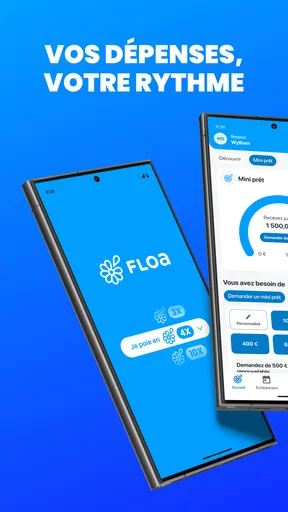
FLOA propose notamment des mini-prêts ainsi que des paiements en trois ou quatre fois. Cette combinaison donne à l’application un rôle assez particulier : elle ne se limite pas à afficher un solde comme une application bancaire classique, et elle ne cherche pas non plus à devenir un gestionnaire universel de toutes les dépenses du foyer. Elle se concentre plutôt sur les opérations de financement associées à ses services.
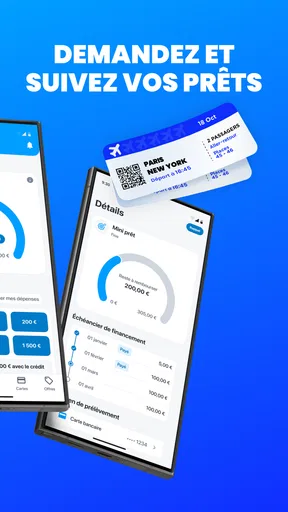
Dans la pratique, cela peut être utile après un achat qui pèse temporairement sur le budget. Je peux consulter l’échéancier, vérifier ce qui doit encore être réglé et éviter de tout garder en tête. Ce détail paraît simple, mais il réduit le risque d’oublier une date lorsque plusieurs dépenses arrivent dans le même mois.
Le positionnement est également clair pour quelqu’un qui cherche une application finance sans abonnement à installer. Elle est gratuite, classée PEGI 3 et compatible avec Android à partir de la version 8.0. Sa version actuelle est la 9.9.2, ce qui montre qu’elle s’inscrit dans un produit suivi plutôt que dans une simple interface abandonnée après sa sortie.
La popularité de l’application donne aussi un repère intéressant : elle dépasse le million d’installations, avec une moyenne de 4,7 fondée sur environ 46 000 évaluations. Je ne prends jamais une note comme une preuve absolue de qualité, mais ce volume indique que l’outil répond à un besoin réel pour un nombre important d’utilisateurs. Les quelque 5 700 avis publiés permettent également de comprendre qu’il s’agit d’un service utilisé au quotidien, pas uniquement téléchargé puis oublié.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Ce que je regarde avant de valider une opération
Mon conseil est de ne pas ouvrir l’application uniquement au moment où un paiement pose problème. Je préfère la consulter juste après une opération, lorsque les informations sont encore fraîches. Je vérifie alors le montant global, le nombre d’échéances et la prochaine date à surveiller. Cette petite routine est plus utile que de se fier à sa mémoire ou à une notification isolée.
Un autre point important est de distinguer le suivi d’un financement de la gestion complète du budget. L’application peut aider à voir les échéances liées à FLOA, mais elle ne doit pas être considérée comme une vue exhaustive de tous les comptes, abonnements, factures et dépenses en espèces. Pour cette vision globale, une application bancaire ou un tableur restera souvent plus adapté.
Cette limite n’est pas forcément un défaut. Elle devient gênante seulement si l’on installe l’outil en pensant obtenir automatiquement une analyse détaillée de ses habitudes financières. Pour suivre une opération précise, son périmètre est plus cohérent. Pour piloter un budget familial complet, il faudra probablement l’utiliser à côté d’un autre outil.
Quand la connexion devient une partie de l’expérience
Comme l’application sert à consulter des informations financières liées à un service en ligne, la connexion réseau joue un rôle pratique dans les moments importants. Lorsque je veux vérifier un échéancier, actualiser une situation ou accéder à une information récente, je préfère disposer d’un réseau mobile stable ou d’un Wi-Fi fiable. Ce n’est pas le genre d’application que j’ouvre pour passer le temps : je viens y chercher une donnée qui doit être à jour.
Cette dépendance change la manière de l’utiliser. Dans un magasin, au moment où je dois confirmer un achat, je ne compterais pas sur une connexion incertaine pour prendre une décision sereine. Je vérifierais plutôt les conditions avant de me retrouver devant le terminal ou je patienterais jusqu’à retrouver un réseau correct. Pour une application financière, quelques secondes d’attente sont moins gênantes qu’une validation faite dans la précipitation.
Dans un transport souterrain, un parking ou une zone rurale, la consultation peut devenir moins confortable si le réseau varie. Je recommande donc de regarder les échéances avant un déplacement important, surtout si l’on sait que l’on devra surveiller son budget pendant le trajet. Cette habitude ne suppose pas de fonctionnement sans connexion : elle consiste simplement à éviter de dépendre d’un signal incertain au dernier moment.
Les utilisateurs qui changent souvent de pays ou de carte SIM doivent aussi penser à leur accès réseau et à la réception des éventuelles étapes de sécurité. Je n’aborderais pas une opération financière urgente depuis une connexion publique mal connue. Même lorsque le téléphone capte bien, le confort d’utilisation ne doit pas faire oublier la prudence habituelle avec les informations financières.
Un scénario concret au quotidien
Imaginons que je remplace un appareil électroménager alors que plusieurs factures arrivent déjà. Le paiement en plusieurs fois peut rendre le mois plus respirable, mais il crée aussi une série d’engagements à suivre. Après l’achat, j’ouvre FLOA pour vérifier l’échéancier et je note mentalement la première date. Quelques jours plus tard, je reviens consulter la situation depuis mon téléphone, au lieu de fouiller dans mes courriels.
La vraie valeur ne se trouve pas seulement dans le fractionnement. Elle est dans le fait de rendre visible ce qui continuera à peser sur les mois suivants. Je peux ainsi comparer cette échéance avec mon loyer, mes abonnements et mes autres dépenses prévues. Si le budget devient trop serré, je m’en rends compte plus tôt, avant d’ajouter un nouvel achat.
Dans ce scénario, la connexion est utile à deux moments : lorsque je veux récupérer l’état le plus récent de l’opération et lorsque je souhaite vérifier que je consulte bien les informations actuelles. Je ne traiterais pas une capture d’écran ancienne comme une confirmation. Pour une décision financière, je préfère toujours actualiser l’application dès que possible.
Ce fonctionnement intéressera particulièrement les personnes qui ont tendance à oublier les paiements différés. Il sera moins pertinent pour quelqu’un qui règle toujours comptant et qui possède déjà une application bancaire offrant un suivi très détaillé des catégories de dépenses. Dans ce cas, ajouter une application spécialisée peut créer un espace de consultation supplémentaire plutôt que simplifier réellement la routine.
Que faire lorsque l’accès ne se déroule pas comme prévu ?
La première réaction face à un écran qui tarde à charger ne devrait pas être de relancer plusieurs fois une demande financière. Je commence par vérifier la connexion, puis je ferme et rouvre l’application si nécessaire. Si je suis sur un Wi-Fi public, je passe de préférence aux données mobiles ou j’attends de retrouver un réseau de confiance. Cette méthode évite de multiplier les actions alors que l’état réel de l’opération n’est pas encore visible.
J’évite également de conclure trop vite qu’un paiement a échoué simplement parce que l’écran n’a pas répondu immédiatement. Une mauvaise connexion peut interrompre l’affichage sans refléter clairement le résultat de l’opération. Dans ce cas, je consulte d’abord l’historique ou le suivi disponible après avoir retrouvé une connexion stable, plutôt que de recommencer directement.
Si le problème persiste, je conserve les éléments utiles : moment de la tentative, message affiché et opération concernée. Cette trace rend les échanges avec le support plus précis. Elle est aussi utile lorsque l’on utilise l’application dans un contexte mobile, avec une batterie faible ou un réseau instable, car ces détails peuvent expliquer pourquoi l’expérience a été interrompue.
Le point essentiel est de séparer un problème d’affichage d’un problème de budget. Même si l’application ne s’ouvre pas momentanément, les échéances prévues ne disparaissent pas. Je conseille donc de garder une marge sur le compte et de consulter régulièrement la situation lorsque la connexion revient, au lieu d’attendre le jour exact du prélèvement.
Utiliser l’application sans gaspiller sa connexion
Floa ne demande pas une consultation permanente. Pour économiser les données mobiles et éviter de transformer le suivi financier en réflexe anxieux, je préfère regrouper les vérifications : une après une nouvelle opération, une autre avant une période où plusieurs paiements sont prévus, puis une consultation si une information semble inhabituelle. Cette organisation suffit généralement mieux que l’ouverture répétée de l’application.
Je recommande aussi de ne pas effectuer ces vérifications dans un endroit où l’on risque de perdre le réseau au milieu d’une action importante. Dans un centre commercial bondé, par exemple, je peux regarder les informations avant de me déplacer vers la caisse. Si je dois seulement relire un échéancier déjà consulté, je le fais de préférence dans un moment calme, avec une connexion fiable et une batterie suffisante.
Cette approche est particulièrement pertinente pour les forfaits mobiles limités. Le suivi des échéances ne nécessite pas que l’on reste connecté toute la journée. L’important est de choisir le bon moment pour obtenir une information actualisée, puis de fermer l’application. Cela rend l’usage plus prévisible et évite de confondre disponibilité permanente et bonne gestion.
Je fais également attention aux réseaux publics, surtout lorsqu’une opération implique des données financières. Même si le téléphone affiche plusieurs barres de signal, je privilégie une connexion personnelle ou un Wi-Fi de confiance. C’est une précaution générale, mais elle prend davantage de poids avec une application consacrée au crédit et aux paiements.
Mini-prêt et paiement fractionné : le vrai arbitrage
Le paiement en trois ou quatre fois peut être pratique pour absorber une dépense ponctuelle, mais il donne parfois une impression trompeuse de légèreté. Le montant immédiat paraît plus facile à accepter, tandis que les échéances restantes continuent à réduire la marge disponible. L’application aide à visualiser cette suite de paiements, mais elle ne décide pas à ma place si l’achat est raisonnable.
Le mini-prêt répond à un besoin différent. Il peut sembler plus adapté lorsqu’une dépense ne correspond pas au fonctionnement d’un paiement fractionné, mais il engage également davantage la planification. Avant de l’utiliser, je regarde si la dépense est réellement nécessaire, si je peux absorber les échéances avec mes revenus habituels et si une solution d’épargne ou de report serait moins coûteuse pour moi.
Par rapport à une carte bancaire classique, l’intérêt est de disposer d’un suivi dédié pour les opérations concernées. Par rapport à un crédit bancaire plus traditionnel, l’expérience mobile peut sembler plus directe et plus facile à consulter. Mais cette simplicité est précisément la raison pour laquelle je recommande de ralentir avant de confirmer : une interface fluide ne doit pas raccourcir la réflexion.
Pour une dépense prévue depuis longtemps, l’épargne reste souvent l’alternative la plus confortable. Pour une dépense urgente et indispensable, le service peut avoir du sens si les échéances sont compatibles avec le budget. Pour un achat impulsif ou plusieurs financements déjà en cours, je choisirais une autre option, voire l’attente. C’est là que l’application montre sa limite principale : elle facilite le suivi, mais ne remplace pas une décision financière prudente.
À qui je conseillerais FLOA, et à qui je la déconseille
Je la conseillerais à une personne qui utilise déjà les services FLOA et qui veut retrouver rapidement ses échéances depuis Android. Elle convient aussi à quelqu’un qui préfère consulter un espace mobile spécialisé plutôt que conserver plusieurs informations dans des courriels. Le fait qu’elle soit gratuite à installer rend l’essai simple, à condition de comprendre que les opérations de financement restent soumises à leurs propres conditions.
Elle peut également aider les utilisateurs qui se déplacent beaucoup. Dans un train, entre deux rendez-vous ou depuis un magasin, je peux avoir besoin de vérifier une situation sans ouvrir mon ordinateur. La consultation mobile devient alors un gain de temps, surtout si l’on a pris l’habitude de vérifier les dates avant qu’elles ne deviennent urgentes.
Je la déconseille en revanche à quelqu’un qui cherche une application complète de gestion patrimoniale, de catégorisation des dépenses ou de suivi de plusieurs banques. Ce n’est pas son rôle principal. Je la déconseille aussi aux personnes qui ont tendance à multiplier les achats parce que le paiement fractionné semble plus accessible. Dans ce cas, un budget écrit et une période de réflexion seront plus utiles qu’une application supplémentaire.
Les utilisateurs d’iPhone comme d’Android peuvent envisager ce type d’outil mobile, mais l’expérience dépendra naturellement de la qualité du téléphone, de la version du système et de la connexion disponible. Sur Android, la compatibilité commence avec la version 8.0. Je vérifierais donc la version de mon appareil avant de compter sur l’application pour une démarche importante.
Mon verdict sur la connectivité et l’usage réel
Après l’avoir utilisée comme outil de suivi, je trouve que FLOA remplit correctement une mission précise : rendre les opérations de mini-prêt et de paiement fractionné plus faciles à surveiller depuis un téléphone. Son intérêt augmente lorsque je consulte les échéances au bon moment, avec une connexion stable, plutôt que lorsque j’attends une difficulté pour ouvrir l’application.
La connexion n’est pas un détail secondaire dans cette expérience. Elle conditionne l’accès aux informations récentes et peut devenir une source de stress dans les zones mal couvertes. Je conseille donc de vérifier les opérations avant un déplacement, d’éviter les validations précipitées sur un réseau instable et de ne pas recommencer une action tant que son résultat n’est pas clair.
Mon jugement final est positif, mais ciblé. FLOA est une application finance utile pour suivre des engagements liés à ses services, pas un substitut universel à une banque ou à un budget personnel. Sa note moyenne de 4,7 et son adoption par plus d’un million de personnes sont rassurantes, mais la meilleure raison de l’installer reste concrète : avoir besoin d’un accès mobile clair aux échéances et savoir utiliser le crédit avec mesure.
Je la recommande donc pour la visibilité et la praticité, à condition de garder le contrôle du budget en dehors de l’application. Si vous avez une connexion fiable, quelques paiements à suivre et l’habitude de vérifier vos engagements avant d’acheter, elle peut devenir un compagnon pratique. Si vous cherchez surtout à réduire vos dépenses ou à obtenir une vue complète de vos finances, une autre solution sera probablement plus adaptée.
Avantages
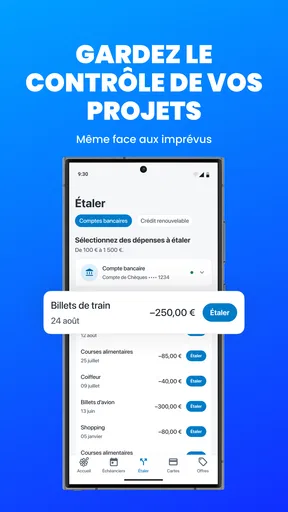
- Simulation de prêt rapide et facile depuis l’application
- Suivi centralisé des demandes et des remboursements
- Outils utiles pour mieux visualiser son budget mensuel
- Interface claire
- adaptée aux utilisateurs peu technophiles
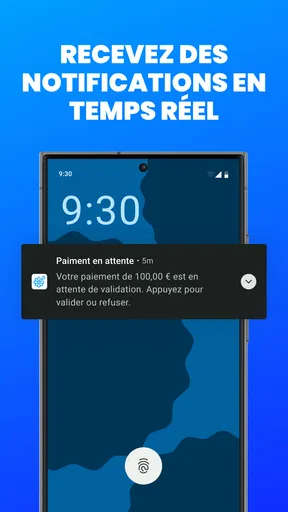
- Notifications pratiques pour ne pas oublier les échéances
Inconvénients
- L’éligibilité dépend de l’étude du dossier et n’est jamais garantie
- Les conditions varient selon le profil et le montant demandé
- Un crédit peut entraîner des frais et des intérêts importants
- Certaines fonctionnalités nécessitent de fournir des données personnelles
- L’application ne remplace pas un accompagnement financier personnalisé
FAQ sur Floa – Prêt, Crédit & Budget
Qu’est-ce que Floa – Prêt, Crédit & Budget et à qui s’adresse l’application ?
Floa – Prêt, Crédit & Budget est une application financière conçue pour gérer certaines démarches liées au crédit, au financement et au suivi budgétaire depuis un smartphone. Elle peut notamment permettre de consulter des offres, suivre un dossier ou retrouver des informations liées à un financement Floa. Elle s’adresse principalement aux clients de l’établissement et aux personnes souhaitant étudier une solution de crédit, sous réserve de leur éligibilité.
Peut-on demander un prêt directement depuis l’application Floa ?
L’application peut proposer un parcours de simulation ou de demande de financement, mais les fonctionnalités disponibles peuvent varier selon le profil de l’utilisateur, son pays, son type de compte et les offres en cours. Une simulation ne constitue pas une acceptation définitive : la demande reste soumise à l’étude du dossier, aux justificatifs nécessaires et aux conditions appliquées par Floa. Il est important de lire attentivement l’offre avant toute validation.
L’application Floa permet-elle de suivre ses remboursements et son budget ?
Selon les services accessibles dans votre espace personnel, Floa peut permettre de consulter des informations relatives à un crédit, comme les échéances, le montant restant dû ou l’historique des opérations. Certaines fonctions peuvent également aider à mieux visualiser ses dépenses ou ses engagements financiers. Toutefois, l’application ne remplace pas un outil complet de gestion budgétaire et les données affichées doivent être vérifiées avec vos relevés contractuels.
L’utilisation de Floa – Prêt, Crédit & Budget est-elle sécurisée ?
Floa met généralement en place des mécanismes de sécurité destinés à protéger l’accès au compte et les données personnelles, notamment l’authentification, le chiffrement des échanges et des contrôles lors des opérations sensibles. La sécurité dépend aussi du comportement de l’utilisateur : utilisez uniquement l’application officielle, évitez les réseaux Wi-Fi publics pour les démarches importantes, activez le verrouillage du téléphone et ne communiquez jamais vos codes de connexion par message ou téléphone.
Quels sont les frais et les conditions à vérifier avant d’utiliser Floa ?
L’application peut être téléchargée gratuitement, mais les produits financiers proposés peuvent entraîner des intérêts, frais, assurances ou pénalités selon le contrat choisi et la situation de l’emprunteur. Avant de confirmer une demande, vérifiez le taux annuel effectif global, le coût total du crédit, la durée, le montant des mensualités et les conditions de remboursement anticipé. Une offre de financement doit toujours être comparée à votre capacité réelle de remboursement.


